 Pasang aplikasi di telefon
Barang gadaian kekal milik penggadai. Pemegang gadaian hanya menahannya sebagai jaminan hutang, jadi apabila penggadai meninggal dunia barang itu tetap harta pusakanya. Waris yang menebusnya tidak memilikinya secara automatik, kerana pemilikan hanya berpindah melalui akad. Lebihan nilai selepas ditolak hutang tetap hak waris yang lain.
Pendahuluan
Gadaian barang kemas ialah satu perkara yang lazim dalam masyarakat kita dan persoalannya timbul hampir setiap kali berlaku kematian. Emas ibu tergadai, anak yang menebusnya, kemudian ibu meninggal dunia.
Soalan yang timbul kelihatan mudah tetapi menyentuh satu perkara asas dalam muamalat, iaitu siapa sebenarnya pemilik barang yang digadai. Sebaik soalan itu dijawab, segala yang lain terjawab dengan sendirinya.
Soalan
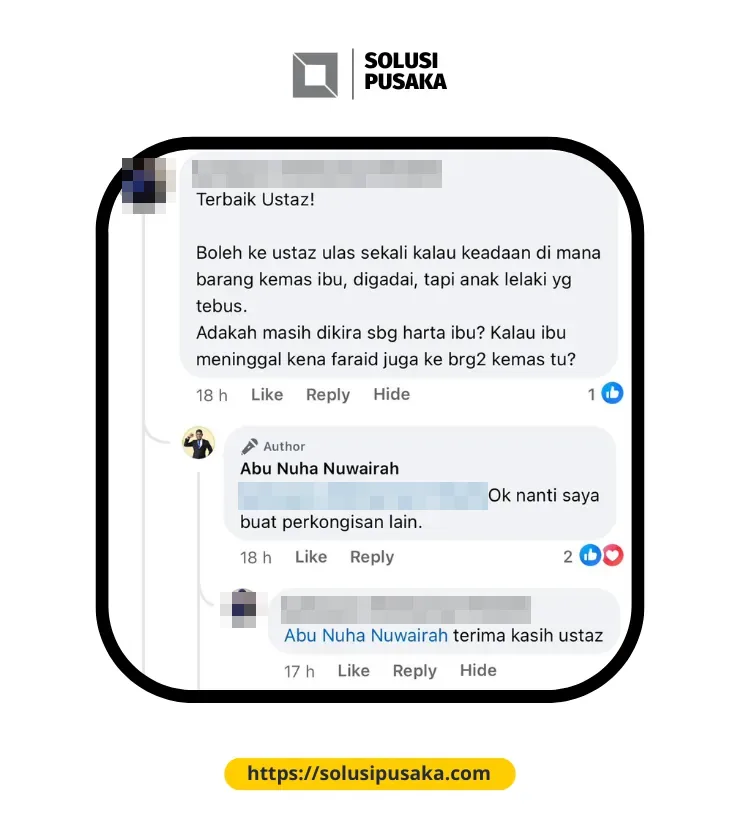
Persoalannya berkaitan gadaian barang kemas ibu. Apabila anak lelaki menebusnya, adakah ia menjadi hak anak lelaki itu, ataupun masih dikira harta ibu? Sekiranya ibu meninggal dunia, adakah barang kemas tersebut perlu difaraidkan?
Jawapan ringkas
Barang gadaian kekal milik penggadai, iaitu ibu. Anak yang menebusnya tidak memilikinya secara automatik. Apabila ibu meninggal dunia, barang itu menjadi harta pusakanya dan perlu difaraidkan selepas hutang gadaian diselesaikan.
Definisi Gadaian Menurut Syarak
Menurut Kamus Dewan Edisi Keempat, cagar bermaksud barang yang dijadikan sebagai taruhan apabila berhutang, iaitu barang yang digadaikan. Dari sudut syarak pula, hukum cagaran merujuk kepada hukum al-rahn.1
—
“Istilah gadaian yang merujuk kepada kontrak gadaian bermaksud menjadikan sesuatu barang yang bernilai sebagai cagaran kepada hutang dan akan digunakan untuk melangsaikan hutang jika hutang tersebut tidak dapat dibayar.”
Daripada takrif itu terbentuk tiga kedudukan. Pencagar ialah penggadai, iaitu orang yang berhutang. Penerima cagaran ialah pemiutang. Barang yang dicagar pula ialah barang yang digadai, iaitu apa-apa sahaja yang diiktiraf sebagai harta oleh syarak.
Tujuan gadaian ialah memberi keyakinan kepada pemiutang bahawa hutangnya tidak akan lupus begitu sahaja. Sekiranya hutang tidak dapat dilangsaikan dalam tempoh yang ditetapkan, pemiutang berhak mengambil semula hutangnya melalui barang yang dicagar, iaitu dengan menjualnya lalu mengambil hutangnya daripada hasil jualan itu.1
Lima Rukun Dalam Gadaian
Rukunnya lima. Pertama, penggadai iaitu si penghutang. Kedua, pemegang gadaian iaitu orang yang memegang barang gadaian. Ketiga, lafaz kontrak. Keempat, barang gadaian itu sendiri. Kelima, hutang yang dijamin oleh gadaian tersebut.
Hukum Gadaian Dalam Islam
Gadaian diharuskan sama seperti jual beli dan asasnya firman Allah ﷻ.2
وَإِن كُنتُمْ عَلَىٰ سَفَرٍ وَلَمْ تَجِدُوا۟ كَاتِبًا فَرِهَـٰنٌ مَّقْبُوضَةٌ
“Jika kamu berada dalam musafir, sedangkan kamu tidak mendapati juru tulis, maka hendaklah diadakan barang gadaian untuk dipegang.”
Persoalan Yang Perlu Difahami
Perkara pertama yang perlu difahami ialah siapa sebenarnya memiliki barang gadaian. Sebaik pemilikan asal difahami, persoalan seterusnya terjawab dengan sendirinya.
Jawapannya, barang gadaian ialah hak milik penggadai. Pemegang gadaian hanya menahan barang itu sehingga hutang langsai, kemudian barulah barang itu dipulangkan. Menahan bukan memiliki.
Persoalan berikutnya, apabila anak menebus barang itu dengan membayar balik hutang ibunya, adakah dia memilikinya secara automatik?
Jawapannya tidak. Pemilikan tidak bertukar semudah itu dan hak milik masih kekal pada ibunya. Kedudukan ini disahkan oleh Pejabat Mufti Wilayah Persekutuan.3
—
“Harta gadaian yang telah ditebus hutangnya, meskipun oleh orang lain, perlulah dikembalikan kepada pemilik asalnya. Jika pemilik asal meninggal dunia, maka hendaklah dia difaraidkan.”
Perhatikan frasa meskipun oleh orang lain. Itulah yang menjawab persoalan ini secara langsung.
Yang perlu dijelaskan pula ialah niat penebus itu sendiri. Sekiranya dia berniat membantu ibunya, tebusan itu ialah sedekah ataupun tabarru’. Sekiranya dia berniat memberi pinjaman, maka ibunya pula berhutang dengannya. Kedua-duanya membawa kesan yang berbeza semasa pembahagian nanti, jadi niat tebusan patut dijelaskan sejak awal.
Kesimpulan bahagian ini, emas tersebut kekal hak ibu sehingga berlaku akad yang jelas memindahkan hak milik. Oleh sebab ia kekal hak ibu walaupun sedang dalam gadaian, ia dikira harta pusaka apabila ibu meninggal dunia.
Kedudukan hutang bercagar dalam turutan hak
Satu perkara yang kerap terlepas pandang ialah hutang bercagar mempunyai kedudukan yang tersendiri dan bukan sekadar hutang biasa.
Dalam susunan hak ke atas harta pusaka, hak yang terikat pada ain harta itu sendiri berada pada kedudukan kedua, iaitu selepas kos pengurusan jenazah tetapi SEBELUM hutang yang lain.4 Hutang yang bercagar termasuk dalam kategori itu.
Itulah sebabnya pemegang gadaian lebih berhak ke atas barang tersebut berbanding pemiutang yang lain. Haknya melekat pada barang itu sendiri, bukan sekadar pada harta pusaka secara umum.
Contoh kerja bagi keadaan ini, iaitu sebuah kereta yang digadaikan berserta beberapa pemiutang, ada dalam hak-hak wajib harta pusaka.
Tiga Situasi Yang Lazim
Tiga keadaan yang lazim berlaku dan hasilnya berbeza-beza.
Situasi pertama, harta arwah tidak mampu membayar hutang itu. Ketika ini pemegang gadaian boleh menjual emas tersebut lalu mengambil haknya dan bakinya diserahkan kepada waris. Ini kerana pemegang gadaian lebih berhak ke atas emas itu seperti yang dijelaskan di atas.
Situasi kedua, harta peninggalan arwah mampu membayar hutang. Maka hutang kepada pemegang gadaian diselesaikan daripada harta pusaka, emas ditebus, lalu emas itu difaraidkan.
Situasi ketiga, ada waris yang ingin menebus emas itu dengan wangnya sendiri. Emas itu tetap tidak menjadi haknya secara automatik dan tiga kemungkinan terbuka.
Kemungkinan pertama, sekiranya ada harta lain dalam pusaka, harta itu digunakan membayar balik wang waris tadi, kemudian emas difaraidkan seperti biasa.
Kemungkinan kedua, sekiranya tiada harta lain, emas itu dicairkan dengan menjualnya. Hasil jualan ditolak dahulu dengan wang yang dibayar waris tadi dan bakinya barulah difaraidkan.
Kemungkinan ketiga, sekiranya waris yang sama ingin memiliki emas itu, nilai emas ditolak dahulu dengan hutang yang dibayarnya dan lebihannya difaraidkan dalam bentuk tunai kepada waris yang lain.
Apa yang ditetapkan undang-undang?
Selain hukum syarak, pajak gadai di Malaysia turut dikawal Akta Pemegang Pajak Gadai 1972. Tiga peruntukannya menyentuh terus keadaan waris dan kesemuanya mengandungi tarikh akhir.5
Seksyen 18(1) memberi tempoh enam bulan untuk menebus, dikira dari tarikh barang itu dipajak, melainkan tempoh yang lebih panjang dipersetujui antara pemegang pajak gadai dengan penggadai.
Seksyen 23(1) pula menetapkan apa yang berlaku selepas tempoh itu luput. Sekiranya barang itu dipajak bagi jumlah tidak melebihi RM200, ia menjadi hak pemegang pajak gadai. Sekiranya melebihi RM200, ia mesti dilupuskan melalui lelongan yang dikendalikan pelelong yang dilesenkan dan tidak boleh sekadar diambil pemegang pajak gadai.
Seksyen 25 pula yang paling berguna kepada waris.5
Where a pledge pawned for a sum exceeding two hundred ringgit is sold, and it appears from the pawnbroker’s book to have been sold for more than the amount of the loan and profit due under section 17 at the time of sale, the pawnbroker shall within seven days after the sale forward by registered post to the pawner … a notice that the surplus will be paid to the pawner if a claim is made by the pawner within four months from the date the notice is served on the pawner.
Maknanya lebihan hasil jualan memang wajib dipulangkan dan pemegang pajak gadai yang gagal berbuat demikian melakukan satu kesalahan.5
Bagi waris, dua tarikh akhir ini perlu diberi perhatian. Enam bulan untuk menebus dan empat bulan untuk menuntut lebihan selepas notis diterima. Waris yang lambat menguruskan pusaka boleh kehilangan kedua-duanya tanpa menyedarinya, sedangkan barang itu harta arwah dan lebihannya hak mereka.
Perlu dicatat bahawa Akta 81 mengawal pemegang pajak gadai konvensional yang dilesenkan. Skim ar-Rahnu yang dikendalikan bank serta koperasi tertakluk kepada peraturan yang berasingan, jadi terma tebusan serta pemulangan lebihannya patut disemak pada perjanjian skim berkenaan.
Mengapa lebihan nilai itu penting?
Perkara ini perlu diberi perhatian yang teliti, kerana nilai barang gadaian selalunya LEBIH TINGGI daripada hutang yang diberikan pemegang gadaian.
Ambil contoh yang mudah. Nilai emas RM10,000, manakala hutang yang diberikan RM8,000. Sekiranya anak menebus hutang RM8,000 itu lalu menganggap emas tersebut miliknya, ada lebihan RM2,000 yang sepatutnya menjadi hak waris yang lain.
Sekiranya lebihan itu tidak diberikan kepada yang berhak, berlaku keadaan memakan harta orang lain secara batil. Itulah sebabnya tebusan perlu dikira, bukan diandaikan.
Kesimpulan
Harta gadaian ialah hak milik penggadai sehingga hutangnya dibayar, ataupun sehingga barang itu terpaksa dijual bagi menampung hutang tersebut. Oleh sebab ia kekal hak milik penggadai sehingga dia meninggal dunia, ia dikira harta pusaka.
Dua perkara memadai untuk dipegang. Menahan bukan memiliki, jadi pemegang gadaian tidak memiliki barang itu walaupun ia berada dalam simpanannya. Menebus juga bukan memiliki, jadi waris yang menebus tidak memilikinya melainkan melalui akad yang jelas.
Bagi pihak waris pula, dua tarikh akhir dalam Akta Pemegang Pajak Gadai 1972 patut dicatat sejak awal, iaitu enam bulan untuk menebus dan empat bulan untuk menuntut lebihan hasil jualan.5
Bagi bacaan lanjut, rujuk artikel faraid untuk tanah yang dicagar oleh Dr. Zulkifli Mohamad al-Bakri.
Allahu a’lam.
Rujukan
kitabal-Fiqh al-Manhaji ala Mazhab al-Imam al-Syafi'i, cet. Dar al-Qalam, juz 7, hlm. 111 (jld. 4, hlm. 495 dalam cetakan yang dipetik Dr. Zulkifli Mohamad al-Bakri)↩
وَإِن كُنتُمْ عَلَىٰ سَفَرٍ وَلَمْ تَجِدُوا۟ كَاتِبًا فَرِهَـٰنٌ مَّقْبُوضَةٌ
lainPejabat Mufti Wilayah Persekutuan, AL-KAFI #595, Adakah Tanah Yang Pernah Dicagar Perlu Difaraid?↩
kitabAbd al-Karim al-Lahim, al-Fara'id, al-Huquq al-Muta'alliqah bi al-Tarikah, hlm. 11↩
الحقوق المتعلقة بعين التركة
aktaAkta Pemegang Pajak Gadai 1972 (Akta 81), seksyen 18, 23 dan 25↩
Soal Jawab
Ada soalan tentang topik ini? Hantar di sini dan kami jawab dengan rujukan. Soalan yang berguna untuk ramai orang dipaparkan selepas dijawab, tanpa nama.
Log masuk atau daftar percuma untuk menyimpan artikel dan mengikuti jawapan.