 Pasang aplikasi di telefon
Kenyataan PTPTN pada 22 Jun 2024 betul setakat yang dijawabnya, iaitu duit pendeposit memang menjadi pusaka pendeposit. Yang tidak dijawab ialah duit yang memang milik anak sejak awal, seperti duit raya dan hadiah. Borang SSPN menyebut hukum syarak dan hukum syarak tidak sama dengan faraid, kerana memulangkan harta amanah kepada pemiliknya juga hukum syarak. Dua tahun kemudian, hibah SSPN yang dijanjikan masih belum dilaksanakan.
Pendahuluan
Pada 22 Jun 2024, Simpan SSPN menerbitkan satu hantaran rasmi menjawab soalan yang berulang-ulang sampai kepada mereka, iaitu adakah simpanan SSPN kena difaraidkan.
Artikel ini menilai kenyataan itu. Ia melengkapkan huraian asas yang ada dalam Akaun SSPN Jadi Milik Siapa dan Pusaka Siapa?.
Kesimpulan ringkasnya, kenyataan itu betul setakat soalan yang dijawabnya, tetapi ia meninggalkan satu keadaan yang paling menimbulkan kebimbangan ibu bapa dan keadaan itu tidak disentuh langsung.
Apa yang PTPTN kata pada 22 Jun 2024?
Hantaran itu bermula dengan menerangkan dua kategori akaun, kemudian barulah menjawab soalan pusaka. 1
| Kategori | Siapa membuka | Umur |
|---|---|---|
| Pertama | Ibu bapa, penjaga sah atau warganegara lain, untuk penerima manfaat | Pendeposit 16 hingga 65 tahun, penerima manfaat 1 hari hingga 29 tahun |
| Kedua | Untuk diri sendiri | Pendeposit dan penerima manfaat 16 hingga 65 tahun |
Perbahasan pusaka tertumpu kepada kategori pertama, iaitu ibu bapa membuka akaun untuk anak.
Jawapan PTPTN kepada soalan itu ialah ya dan sebabnya dinyatakan dengan jelas. 1
Walaupun ibu atau bapa buka akaun Simpan SSPN untuk anak, kena ingat yang ibu atau bapa merupakan pendeposit. Anak pula dikelaskan sebagai penerima manfaat. Sistem menetapkan pemegang akaun Simpan SSPN ikut nama pendeposit.
Apabila berlaku kematian kepada ibu atau bapa sebagai pendeposit, apa-apa harta termasuk simpanan SSPN akan jadi pusaka. Dan harta pusaka perlu lalui proses faraid.
Hantaran itu kemudian mencadangkan empat penyelesaian. 1
| Bil. | Penyelesaian yang dicadangkan PTPTN |
|---|---|
| 1 | Apabila anak genap 16 tahun, buka akaun atas nama anak sendiri lalu pindahkan bakinya |
| 2 | Buat penamaan SSPN, supaya pengeluaran tidak memerlukan Geran Probet, Surat Kuasa Mentadbir ataupun Perintah Pembahagian |
| 3 | Buat hibah amanah melalui syarikat luar yang menyediakan perkhidmatan itu |
| 4 | Menunggu kemudahan hibah SSPN yang sedang diusahakan |
Perlu diakui dengan jujur, penyelesaian kedua itu dinyatakan dengan tepat oleh PTPTN. Mereka sendiri menulis bahawa penamaan SSPN tidak melangkaui proses faraid dan bahawa penama bagi orang Islam ialah orang yang dinamakan untuk mentadbir dan bukan untuk memiliki. 1 Itu kedudukan yang betul dan ia selari dengan borang pengakuan mereka sendiri.
Persoalan yang tidak dijawab
Kenyataan itu menjawab satu keadaan sahaja, iaitu apabila duit yang dimasukkan itu memang duit ibu bapa. Dalam keadaan itu jawapannya memang betul dan tiada perselisihan. Duit itu milik pendeposit, jadi ia menjadi pusakanya apabila dia meninggal dunia.
Tetapi satu lagi keadaan wujud dan ia tidak disentuh langsung.
Bagaimana pula jika duit dalam akaun itu memang milik anak sejak awal? Duit raya, duit hadiah, duit pemberian datuk nenek. Ibu bapa hanya memasukkannya ke dalam akaun kerana anak belum mampu menguruskannya sendiri.
Adakah duit itu pun perlu difaraidkan apabila ibu bapa meninggal dunia?
Kalau jawapannya ya, maka hak anak itu telah diambil dan diagihkan kepada orang lain, sedangkan duit itu tidak pernah menjadi milik si mati.
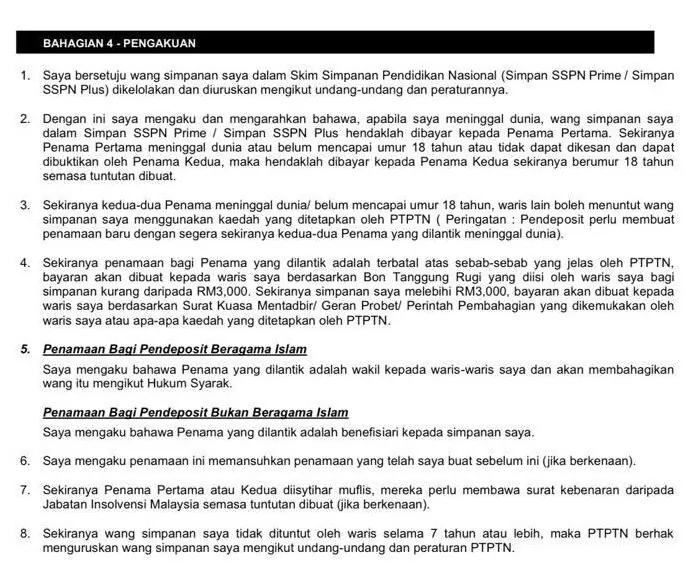
Perhatikan perenggan kelima borang itu. Yang tertulis ialah penama akan membahagikan wang itu mengikut Hukum Syarak. 2
Bukan mengikut faraid.
Hukum syarak tidak sama dengan faraid
Di sinilah letaknya seluruh perbahasan dan perbezaan ini bukan permainan kata.
Faraid ialah sebahagian daripada hukum syarak, bukan keseluruhannya. Pengamanahan juga hukum syarak. Memulangkan barang pinjaman juga hukum syarak.
Seorang peguam syarie menjelaskan perkara ini dengan ringkas dalam satu perbincangan dan hujahnya wajar direkodkan walaupun namanya tidak disebut di sini kerana ia ditulis dalam kumpulan tertutup.
Dalam peraturan SSPN ditulis ikut hukum syarak, tetapi tidak ditulis kena bahagi ikut faraid. Hukum syarak tidak semestinya faraid. Pengamanahan juga adalah hukum syarak.
Kedudukan ini disokong oleh sumber rasmi. Pejabat Mufti Wilayah Persekutuan menyimpulkan bahawa harta peninggalan yang diwarisi hanyalah terhad kepada apa yang menjadi milik si mati di akhir hayatnya, manakala harta yang bukan miliknya hendaklah dikembalikan kepada pemilik asalnya. 3
Al-Quran pula menyebut kewajipan itu dengan lafaz yang umum. 4
إِنَّ ٱللَّهَ يَأْمُرُكُمْ أَن تُؤَدُّوا۟ ٱلْأَمَٰنَٰتِ إِلَىٰٓ أَهْلِهَا
“Sesungguhnya Allah menyuruh kamu supaya menyerahkan segala jenis amanah kepada ahlinya (yang berhak menerimanya).”
Jadi apabila PTPTN menyamakan hukum syarak dalam borang mereka dengan faraid dalam hantaran mereka, mereka mengecilkan sesuatu yang lebih luas kepada satu bahagian sahaja. Itulah jurang yang dinilai dalam artikel ini.
Apa kata akta itu sendiri?
Aktanya sendiri sebenarnya menyebut kedua-dua belah dan itulah puncanya kekeliruan ini berterusan.
Seksyen 11 membenarkan Perbadanan menerima deposit untuk dirinya sendiri ataupun mana-mana orang lain. Jadi akta itu mengiktiraf bahawa simpanan boleh dibuat untuk orang lain. 5
Seksyen 12 pula bercakap tentang akaun pendeposit dan pengeluaran daripada amaun yang ada pada kredit akaun pendeposit. Jadi dari sudut pentadbiran, akaun itu berdiri atas nama pendeposit. 5
Satu lagi perkara wajar diketahui. Imbasan keseluruhan akta itu tidak menemui sebarang peruntukan tentang penamaan ataupun tentang nasib deposit selepas kematian pendeposit. 5 Ertinya penamaan SSPN ialah kemudahan pentadbiran PTPTN dan bukan penamaan berkanun.
Bagaimana hendak membuktikan duit itu milik anak?
Bahagian ini perlu dihadapi secara jujur, kerana di sinilah hujah amanah itu diuji dalam dunia sebenar.
Dari segi hukum, kedudukannya jelas. Dari segi bukti, ia tidak jelas langsung.
Satu akaun SSPN tidak mengasingkan duit anak daripada duit ibu bapa. Semuanya masuk sebagai satu baki di bawah satu nama. Apabila pendeposit meninggal dunia, yang dilihat Pegawai Pembahagian Pusaka ialah satu angka, bukan dua.
Sesiapa yang mendakwa sebahagian daripada baki itu bukan harta pusaka menanggung beban untuk membuktikannya. Dakwaan lisan tanpa apa-apa rekod sukar diterima dan ia juga membuka ruang penyalahgunaan, kerana sesiapa pun boleh mendakwa apa sahaja setelah orangnya tiada.
Tiga perkara yang menguatkan kedudukan anak dan kesemuanya perlu dibuat semasa hidup.
| Bukti | Kekuatannya |
|---|---|
| Rekod deposit yang berasingan dan bertarikh, misalnya duit raya dimasukkan setiap kali raya dengan jumlah yang boleh dikenal | Paling kuat, kerana ia rekod bertulis yang sezaman |
| Akad amanah bertulis yang ditandatangani ibu bapa | Kuat dan ia menghapuskan pertikaian tentang niat |
| Pengakuan ibu bapa di hadapan saksi | Boleh diterima, tetapi bergantung kepada saksi yang masih ada |
Inilah sebabnya cadangan kedua di bawah itu bukan sekadar cadangan kemudahan. Ia cadangan bukti.
Cadangan untuk ibu bapa dan PTPTN
Tiga cadangan dan dua daripadanya boleh dibuat sendiri tanpa menunggu sesiapa.
Pertama, masukkan duit pendeposit sahaja ke dalam akaun SSPN. Dengan itu tiada apa-apa yang perlu dibuktikan, kerana kesemuanya memang hak pendeposit dan menjadi pusakanya apabila dia meninggal dunia.
Kedua, letakkan duit anak di tempat yang memang mengasingkannya. Akaun di Tabung Haji ataupun akaun bank yang jelas menyatakan pendeposit hanya pemegang amanah menutup persoalan ini sebelum ia timbul. Apa yang terasing sejak awal tidak perlu diasingkan semula selepas kematian.
Ketiga, PTPTN perlu menjelaskan keadaan kedua itu secara khusus. Hantaran 22 Jun 2024 menjawab keadaan pertama sahaja dan kekeliruan yang tinggal itulah yang menyusahkan keluarga.
Apa yang berlaku selepas dua tahun?
Bahagian ini ditambah ketika artikel disemak semula pada September 2026, kerana janji hibah dalam hantaran 22 Jun 2024 sudah cukup lama untuk dinilai.
Hantaran 22 Jun 2024 berjanji bahawa Simpan SSPN sedang mengusahakan agar simpanan itu boleh dihibahkan kepada anak. 1
Pada 7 Julai 2026, dalam jawapan bertulis di Parlimen, Menteri Pengajian Tinggi menyatakan konsep hibah bagi Simpan SSPN Prime dan Simpan SSPN Plus berada di peringkat akhir dan akan dilaksanakan sebaik sahaja rangka kerja yang dicadangkan mendapat pandangan serta kelulusan dari sudut perundangan dan syariah. 6
Soalan yang dijawab Menteri itu menyatakan tujuannya dengan terus, iaitu sama ada produk SSPN akan dilengkapi mekanisme hibah supaya penerima manfaat dapat menerima simpanan secara langsung apabila pendeposit meninggal dunia, tanpa melalui proses faraid dan pembahagian pusaka. 6
Dua perkara boleh disimpulkan daripada kenyataan itu.
Pertama, ia mengesahkan bahawa masalah itu memang wujud. Kalau tiada masalah, tiada keperluan membina mekanisme hibah.
Kedua, ia masih belum siap. Dua tahun berlalu dan ia masih menunggu kelulusan. Jadi ibu bapa yang membaca artikel ini hari ini masih perlu bergantung kepada dua cadangan pertama di atas, iaitu memasukkan duit pendeposit sahaja ke dalam akaun SSPN dan meletakkan duit anak di tempat yang memang mengasingkannya.
Satu perkara wajar disebut supaya adil kepada PTPTN. Hibah melibatkan pemindahan milik sebenar, jadi ia perlu diteliti dari sudut perundangan dan syariah sebelum dilaksanakan. Ketelitian itu bukan kelewatan yang sia-sia. Tetapi ketelitian itu juga tidak membantu keluarga yang berdepan dengan kematian dalam tempoh menunggu.
Sebagai perbandingan, kedudukan hibah amanah yang sudah disediakan oleh institusi simpanan lain dihuraikan dalam hibah amanah Tabung Haji.
Kesimpulan
Kenyataan PTPTN pada 22 Jun 2024 tidak salah. Ia cuma tidak lengkap.
Ia menjawab keadaan apabila duit itu memang milik pendeposit dan jawapannya betul. Ia tidak menjawab keadaan apabila duit itu memang milik anak sejak awal, sedangkan itulah keadaan yang paling merisaukan ibu bapa.
Borang pengakuan mereka sendiri menyebut hukum syarak, bukan faraid dan hukum syarak merangkumi kewajipan memulangkan harta amanah kepada tuannya.
Sementara hibah SSPN masih menunggu kelulusan, ibu bapa tidak perlu menunggu bersama. Dua langkah yang boleh dibuat hari ini ialah mengasingkan duit anak ke tempat yang memang mengasingkannya dan menyimpan rekod yang menunjukkan duit itu milik siapa.
Manfaat takaful yang dikaitkan dengan akaun SSPN pula soalan yang berasingan dan ia dijawab dalam adakah perlindungan takaful SSPN dikira pusaka.
Allahu a’lam.
Penafian dan catatan akhir
Perkongsian ini ialah sudut pandang penulis sebagai seorang yang berada dalam bidang syariah berkaitan isu ini. Ia bukan penjelasan rasmi mana-mana pihak.
Kenyataan PTPTN yang dinilai di sini ialah hantaran rasmi mereka pada 22 Jun 2024 dan nilaian ini dibuat terhadap kandungan kenyataan itu sahaja.
Rujukan
lainHantaran rasmi Simpan SSPN di Facebook bertarikh 22 Jun 2024, Betul ker simpanan Simpan SSPN kena faraid?↩
lainBorang pengakuan Skim Simpanan Pendidikan Nasional, Bahagian 4, perenggan kelima↩
lainPejabat Mufti Wilayah Persekutuan, AL-KAFI #2022, Hukum Mewarisi Harta Bukan Milik Si Mati, 10 April 2025↩
quranSurah an-Nisa' 4:58↩
إِنَّ ٱللَّهَ يَأْمُرُكُمْ أَن تُؤَدُّوا۟ ٱلْأَمَٰنَٰتِ إِلَىٰٓ أَهْلِهَا
aktaAkta Perbadanan Tabung Pendidikan Tinggi Nasional 1997 (Akta 566), seksyen 11 dan 12↩
lainJawapan bertulis Menteri Pengajian Tinggi Datuk Seri Zambry Abdul Kadir di Parlimen pada 7 Julai 2026, dilaporkan The Star pada 8 Julai 2026↩
Soal Jawab
Ada soalan tentang topik ini? Hantar di sini dan kami jawab dengan rujukan. Soalan yang berguna untuk ramai orang dipaparkan selepas dijawab, tanpa nama.
Log masuk atau daftar percuma untuk menyimpan artikel dan mengikuti jawapan.