 Pasang aplikasi di telefon
Akaun SSPN berdiri atas nama pendeposit, jadi bakinya menjadi harta pusaka pendeposit apabila dia meninggal dunia. Tetapi itu kedudukan lalai, bukan kedudukan mutlak. Sekiranya wang di dalamnya memang wang anak, seperti duit raya ataupun hadiah yang sudah diserahkan kepada anak, maka pendeposit memegangnya sebagai amanah dan harta amanah bukan harta pusaka. Bezanya bergantung kepada bukti, bukan kepada niat yang tidak tercatat. Jadi catatkan sumber setiap simpanan, buat hibah yang sempurna, ataupun simpan wang anak dalam akaun atas namanya sendiri.
Pendahuluan
Satu hantaran tular pernah mencetuskan kebimbangan ramai ibu bapa, iaitu dakwaan bahawa simpanan SSPN anak akan difaraidkan apabila pendeposit meninggal dunia.
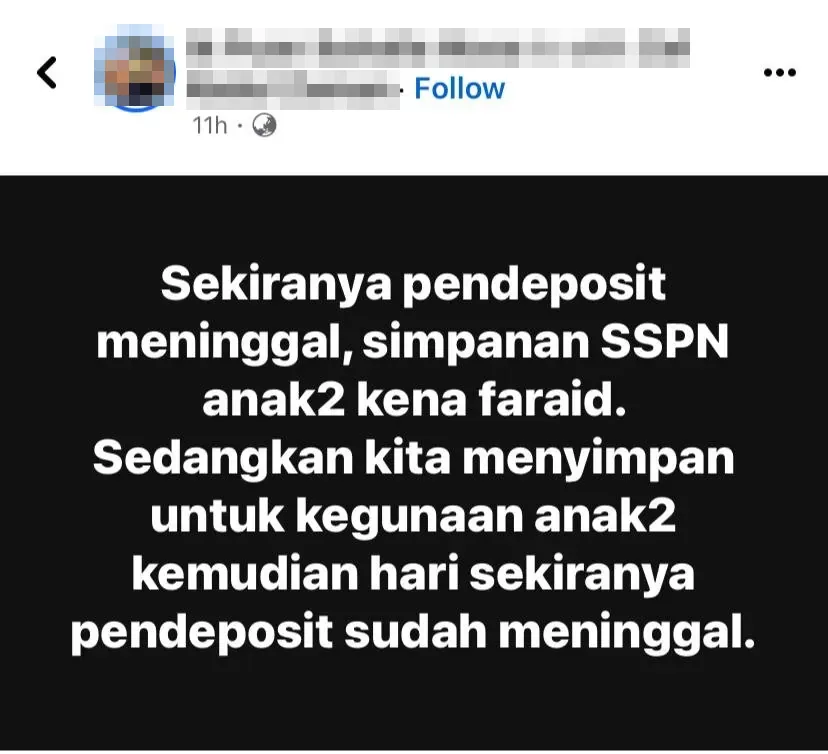
Kebimbangan itu berasas dan jawapannya bukan ya ataupun tidak semata-mata. Ia bergantung kepada satu soalan yang lebih awal, iaitu wang itu wang siapa.
Apakah Itu SSPN, SSPN-i dan SSPN-i Plus?
SSPN, iaitu Skim Simpanan Pendidikan Nasional, ialah nama umum bagi skim simpanan pendidikan yang ditawarkan oleh PTPTN. Ia terbahagi kepada dua kategori utama, iaitu SSPN-i yang kini dikenali sebagai SSPN Prime dan SSPN-i Plus yang kini dikenali sebagai SSPN Plus.
SSPN Prime ialah akaun simpanan pendidikan patuh syariah berdasarkan prinsip wadiah yad dhamanah, iaitu simpanan yang dijamin. Ia menawarkan pelepasan cukai, dividen tahunan serta perlindungan takaful percuma, tanpa memerlukan bayaran bulanan yang tetap.
SSPN Plus pula peningkatan daripadanya, berdasarkan prinsip wakalah bil istithmar bagi bahagian perlindungan takafulnya. Ia menawarkan pelepasan cukai yang lebih tinggi, perlindungan takaful yang lebih besar berserta manfaat hospital dan perubatan, tetapi memerlukan bayaran bulanan yang tetap.
Ringkasnya, yang pertama fleksibel manakala yang kedua menawarkan perlindungan tambahan dengan komitmen bulanan.
Akaun SSPN Jadi Pusaka Siapa Jika Berlaku Kematian?
Sumber kekeliruan ini bukan khabar angin. Ia datang daripada terma SSPN sendiri.
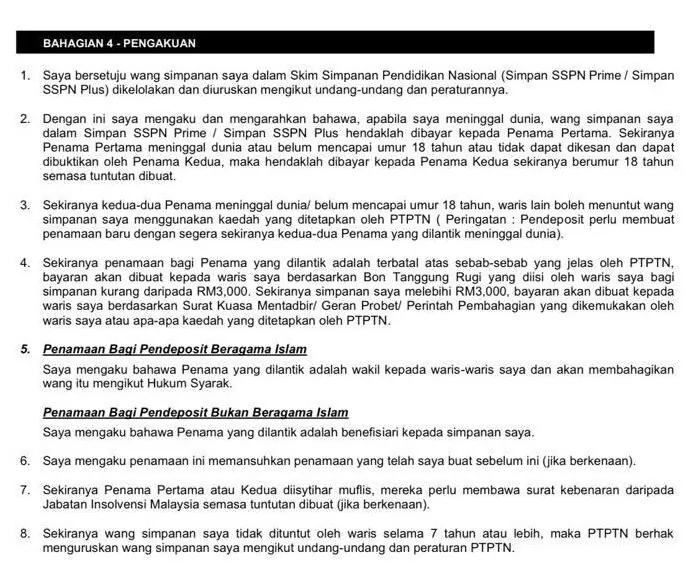
Perhatikan frasa pada perenggan kelima borang itu, iaitu penama akan membahagikan wang itu mengikut Hukum Syarak.
Frasa itulah yang perlu diperhalusi dan di situlah letaknya seluruh perbahasan.
Apa yang akta sebenarnya kata?
Bahagian ini saya tambah kerana perbahasan sebelum ini berlegar pada terma borang sahaja, sedangkan aktanya sendiri menyebut sesuatu yang berkaitan.
Seksyen 11 Akta Perbadanan Tabung Pendidikan Tinggi Nasional 1997 berbunyi bahawa Perbadanan boleh menerima deposit bagi maksud menyimpan untuk pendidikan tinggi untuk dirinya sendiri ataupun mana-mana orang lain.1
Jadi akta itu sendiri mengiktiraf bahawa simpanan boleh dibuat untuk orang lain. Itu menyokong kedudukan pendeposit sebagai pemegang amanah.
Tetapi seksyen 12 pula bercakap tentang akaun pendeposit, iaitu peruntukan supaya akaun yang berasingan disimpan bagi setiap pendeposit, serta pengeluaran daripada amaun yang ada pada kredit akaun pendeposit.1
Jadi dari sudut undang-undang, akaun itu berdiri atas nama pendeposit dan bakinya berada pada kreditnya.
Kedua-duanya benar serentak dan itulah puncanya kekeliruan ini berlaku.
Satu lagi perkara yang wajar diketahui. Saya mengimbas keseluruhan akta itu dan tidak menemui sebarang peruntukan tentang penamaan, ataupun tentang nasib deposit apabila pendeposit meninggal dunia.1 Maknanya penamaan SSPN ialah kemudahan pentadbiran PTPTN dan bukan penamaan berkanun seperti penamaan takaful di bawah Jadual Kesepuluh Akta 759.
Beza antara harta amanah dengan harta pusaka
Ilmu faraid tidak bermula dengan pecahan. Ia bermula dengan satu soalan yang lebih asas, iaitu apakah harta ini harta pusaka.
Pejabat Mufti Wilayah Persekutuan menyimpulkan perkara ini dengan jelas. Harta peninggalan yang diwarisi hanyalah terhad kepada apa yang menjadi milik si mati di akhir hayatnya, manakala harta yang bukan miliknya hendaklah dikembalikan kepada pemilik asalnya.2
Contohnya mudah. Ayah yang menghibahkan kereta kepada anak, ibu yang menjual beg kepada temannya, kesemuanya sudah berpindah milik. Barang itu bukan lagi harta si mati walaupun ia masih berada di rumahnya.
Asas kewajipan memulangkan amanah pula ditegaskan dalam al-Quran.
إِنَّ ٱللَّهَ يَأْمُرُكُمْ أَن تُؤَدُّوا۟ ٱلْأَمَـٰنَـٰتِ إِلَىٰٓ أَهْلِهَا
“Sesungguhnya Allah menyuruh kamu menunaikan amanah kepada yang berhak menerimanya.”
Maka apabila wang dalam akaun SSPN itu memang wang anak, seperti duit raya ataupun hadiah yang sudah diserahkan kepadanya, pendeposit memegangnya sebagai amanah.3 Harta amanah bukan harta pusaka dan ia dikembalikan kepada pemiliknya.
Dalam keadaan itu, surat kuasa mentadbir yang diperlukan untuk mencairkan akaun hanyalah langkah teknikal sahaja. Setelah dicairkan, wang itu diserahkan kepada anak.
Syarat yang tidak boleh dilupakan
Di sinilah satu syarat yang mesti ditonjolkan, kerana ia yang menentukan sama ada hujah di atas dapat dipakai ataupun tidak.
Pejabat Mufti Wilayah Persekutuan menyebutnya dalam kesimpulan yang sama, iaitu perkara ini memerlukan bukti ataupun saksi terlebih dahulu.2
Tanpa bukti, kedudukan lalainya ialah baki akaun itu harta pendeposit, kerana akaun itu memang atas namanya dan wang itu berada pada kreditnya.1
Pengamanahan memang boleh wujud secara lisan ataupun melalui tindakan pihak-pihak. Tetapi apabila pendeposit sudah meninggal dunia, yang tinggal hanyalah apa yang dapat dibuktikan.
Perlu difahami juga bahawa frasa membahagikan wang itu mengikut Hukum Syarak pada borang SSPN itu boleh ditakwil. Sekiranya wang itu wang pusaka, maka hukum syaraknya faraid. Sekiranya wang itu wang amanah, maka hukum syaraknya ialah memulangkannya kepada pemiliknya. Soalannya kekal sama, iaitu wang itu wang siapa.
Perlu dicatat juga bahawa kedudukan penama sendiri sudah diputuskan pada peringkat kebangsaan. Muzakarah Jawatankuasa Fatwa Majlis Kebangsaan kali ke-49 memutuskan bahawa penama ialah wasi ataupun pentadbir harta dan bukan penerima mutlak.4
Penjelasan dalam isu ini turut dihuraikan oleh Ustaz Khusairi Saleh selaku Presiden Pertubuhan Duat Faraid Malaysia dan hujahnya selari dengan kedudukan di atas.
Manfaat takaful berlainan daripada baki simpanan
Satu perkara perlu dibezakan supaya pembaca tidak keliru.
Perbahasan di atas tentang baki simpanan dalam akaun. Manfaat takaful yang dikaitkan dengan akaun SSPN pula soalan yang berlainan dan ia dihuraikan dalam artikel adakah perlindungan takaful SSPN dikira pusaka.
Ringkasnya, manfaat takaful itu timbul kerana kematian pendeposit, jadi ia bukan wang anak yang disimpan.
Cadangan untuk ibu bapa
Tiga langkah yang boleh diambil ibu bapa mulai hari ini.
Pertama, asingkan wang anak daripada wang sendiri. Sekiranya simpanan itu memang duit anak seperti duit raya ataupun hadiah, simpan ia dalam akaun atas nama anak sendiri, sama ada di Tabung Haji ataupun di bank yang membenarkan akaun untuk kanak-kanak. Dengan itu tiada soal pembuktian langsung.
Kedua, gunakan akaun SSPN untuk simpanan yang memang wang sendiri. Sekiranya ibu bapa menyimpan wang mereka sendiri untuk pendidikan anak tetapi belum menyerahkannya, akui sahaja bahawa ia menjadi harta pusaka apabila berlaku kematian. Itu lebih jujur dan lebih mudah diuruskan.
Ketiga, dokumenkan niat sekiranya ia hibah. Sekiranya ibu bapa benar-benar mahu memberikan simpanan itu kepada anak, buat hibah yang sempurna semasa hayat, ataupun perisytiharan hibah amanah yang sah. Niat yang tidak tercatat tidak dapat dibuktikan oleh sesiapa selepas kematian.
Selain itu, buat penamaan pada akaun SSPN dan beritahu penama itu bahawa wang tersebut hak penerima manfaat. Penamaan memudahkan urusan pencairan, tetapi ia tidak mengubah pemilikan.
Kenyataan rasmi PTPTN sendiri tentang isu ini, berserta apa yang berlaku kepada janji hibah SSPN mereka selepas dua tahun, dinilai dalam Kenyataan Tentang Akaun SSPN, Persoalan dan Cadangan.
Kesimpulan
Akaun SSPN berdiri atas nama pendeposit, jadi kedudukan lalainya ialah bakinya menjadi harta pusaka pendeposit.
Tetapi lalai bukan mutlak. Sekiranya wang itu memang wang anak, pendeposit memegangnya sebagai amanah dan amanah wajib dipulangkan kepada tuannya.
Yang memisahkan dua kedudukan itu bukan perasaan, sebaliknya bukti.
Maka nasihat yang paling berguna bukan tentang faraid, sebaliknya tentang rekod. Catat sumber setiap simpanan. Buat hibah yang sempurna sekiranya itu hasratnya. Simpan wang anak dalam akaun atas namanya sendiri.
Semoga PTPTN memperjelas lagi isu pengamanahan serta penghibahan ini dalam dokumentasinya, kerana kekaburan itulah yang mencetuskan kebimbangan ramai ibu bapa.
Penafian dan catatan akhir
Penjelasan ini berdasarkan pembacaan terhadap teks akta, kenyataan rasmi serta hujah bertulis pihak yang berkaitan. Ia tiada kaitan dengan keputusan mana-mana organisasi.
Ada yang berpendapat baki akaun itu harta pusaka pendeposit berdasarkan borang pengakuan dan itu memang yang difahami secara zahirnya. Apabila dilihat dari sudut hukum pemilikan pula, wang yang memang milik penerima manfaat kekal miliknya. Kedua-dua pandangan itu bertemu pada satu titik yang sama, iaitu bukti.
Allahu a’lam.
Rujukan
aktaAkta Perbadanan Tabung Pendidikan Tinggi Nasional 1997 (Akta 566), seksyen 11, 11A dan 12↩
lainPejabat Mufti Wilayah Persekutuan, AL-KAFI #2022, Hukum Mewarisi Harta Bukan Milik Si Mati (10 April 2025)↩
quranSurah an-Nisa' 4:58↩
إِنَّ ٱللَّهَ يَأْمُرُكُمْ أَن تُؤَدُّوا۟ ٱلْأَمَـٰنَـٰتِ إِلَىٰٓ أَهْلِهَا
lainMuzakarah Jawatankuasa Fatwa Majlis Kebangsaan Bagi Hal Ehwal Ugama Islam Malaysia kali ke-49, 19 September 2000↩
Soal Jawab
Ada soalan tentang topik ini? Hantar di sini dan kami jawab dengan rujukan. Soalan yang berguna untuk ramai orang dipaparkan selepas dijawab, tanpa nama.
Log masuk atau daftar percuma untuk menyimpan artikel dan mengikuti jawapan.