 Pasang aplikasi di telefon
Akaun SSPN berserta manfaat takaful yang dikaitkan dengannya menjadi sebahagian daripada harta pusaka apabila pemilik akaun meninggal dunia. Kedua-duanya perlu dibahagikan mengikut faraid. Penama yang dilantik pada akaun SSPN hanya pemegang amanah, bukan penerima mutlak. Bagi sijil takaful pula ada satu pengecualian yang penting, iaitu Jadual Kesepuluh Akta 759 membenarkan penamaan dibuat sebagai penerima hibah bersyarat dan manfaat yang dinamakan sedemikian tidak menjadi sebahagian daripada harta pusaka.
Pendahuluan
Skim Simpanan Pendidikan Nasional atau SSPN ialah inisiatif Perbadanan Tabung Pendidikan Tinggi Nasional bagi membantu ibu bapa menyimpan untuk pendidikan anak. Selain simpanan, SSPN turut menawarkan perlindungan takaful kepada pencarum.
Persoalan yang kerap timbul ialah apa yang berlaku kepada akaun itu selepas pemiliknya meninggal dunia dan khususnya sama ada manfaat takaful yang dibayar itu dikira hibah ataupun pusaka. Artikel ini menjawab persoalan tersebut.
Status Akaun SSPN Sebagai Harta Pusaka
Ujian utama bagi menentukan sesuatu itu harta pusaka ataupun tidak ialah adakah si mati memilikinya pada saat kematiannya. Apa yang miliknya menjadi harta pusaka, manakala apa yang bukan miliknya tidak. Ulama mazhab Syafi’i menambah bahawa termasuk dalam harta pusaka juga apa yang masuk ke dalam milik si mati selepas kematiannya kerana sebab yang wujud daripadanya semasa hidup.1
SSPN lulus ujian itu dengan jelas. Ia akaun simpanan yang mempunyai nilai terkumpul dan nilai itu milik pencarum sepanjang hayatnya. Maka apabila pemilik akaun meninggal dunia, baki simpanan dalam akaun itu menjadi sebahagian daripada harta pusakanya.
Kerana ia harta pusaka, ia tidak boleh diserahkan terus kepada mana-mana individu secara automatik. Ia tertakluk kepada turutan hak ke atas harta pusaka, iaitu kos pengurusan jenazah, hutang, wasiat, kemudian barulah pembahagian faraid.2
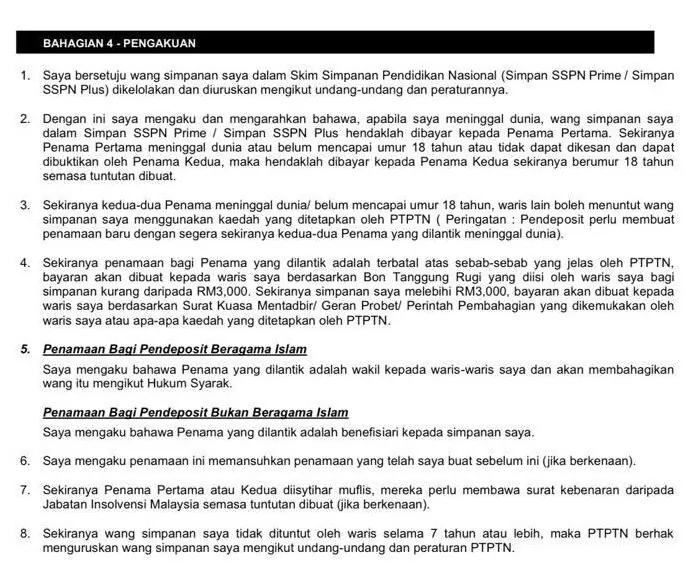
Perhatikan klausa kelima dalam ringkasan di atas, iaitu klausa yang menerangkan tugas penama. Manfaat takaful turut termasuk dalam klausa yang sama.
Persoalan yang berlainan pula timbul apabila wang dalam akaun itu memang milik anak sejak awal. Perbahasan itu ada dalam artikel akaun SSPN jadi milik siapa dan pusaka siapa.
Perlindungan Takaful Dalam SSPN
Bagi pencarum yang menyertai skim takaful yang disediakan SSPN, manfaat takaful akan dibayar apabila berlaku kematian. Soalannya, adakah manfaat itu hibah kepada penerima, ataupun harta pusaka yang perlu dibahagikan?
Bagi Simpan SSPN Prime, perlindungan takaful itu percuma kerana sumbangannya dibayar oleh PTPTN. Ia diberi kepada pendeposit berumur 16 hingga 65 tahun yang mempunyai baki simpanan sekurang-kurangnya RM1,000 pada tarikh kejadian. Manfaat kematiannya bersamaan dengan baki akaun, iaitu ringgit ke ringgit, berserta khairat kematian RM3,000. Tuntutan perlu dikemukakan oleh waris dalam tempoh setahun dari tarikh kejadian.3
Jawapannya harta pusaka. Manfaat takaful yang dibayar itu bukan hibah, melainkan pemilik akaun sudah membuat perisytiharan hibah yang sah semasa hayatnya. Tanpa perisytiharan itu, jumlah manfaat takaful masuk ke dalam harta pusaka lalu diagihkan kepada waris yang berhak mengikut faraid.
Manfaat itu memang hanya dibayar selepas kematian, jadi ia tidak dimiliki si mati pada saat kematiannya. Namun sebabnya wujud semasa hidupnya, iaitu akaun SSPN miliknya yang memenuhi syarat perlindungan itu. Inilah jenis harta yang dimasukkan oleh mazhab Syafi’i ke dalam harta pusaka, seperti yang disebut di atas.1
Perbezaan antara hibah dengan wasiat penting di sini. Hibah berpindah milik semasa pemberi masih hidup, jadi harta itu sudah keluar daripada pemilikannya sebelum kematian. Wasiat pula hanya berkuat kuasa selepas kematian, terhad kepada satu pertiga harta dan tidak boleh dibuat kepada waris kecuali dengan keizinan waris yang lain.4
Pemilik laman ini juga bertanya terus kepada seorang pegawai PTPTN dan jawapannya mengesahkan bahawa simpanan SSPN tertakluk kepada agihan faraid.
Buat masa ini, simpanan SSPN tertakluk pada agihan faraid.
Perlu diperhatikan bahawa petikan itu menyebut simpanan SSPN. Ia tidak menyebut manfaat takaful secara khusus, jadi kedudukan manfaat takaful bergantung juga kepada penamaan pada sijil takafulnya, seperti yang dihuraikan di bawah.
Penama Dalam Akaun SSPN
Di sinilah salah faham yang paling kerap berlaku. Ramai menyangka penama bermakna penerima, sedangkan bagi orang Islam di Malaysia penama berfungsi sebagai pemegang amanah sahaja.
Maknanya penama tidak boleh menggunakan wang dalam akaun SSPN untuk kepentingan dirinya sendiri. Tugasnya menerima wang itu lalu menguruskan pembahagiannya kepada waris yang berhak mengikut faraid.
PTPTN sendiri menyatakan perkara yang sama. Bagi pendeposit beragama Islam, simpanan dilepaskan kepada orang yang dinamakan untuk mentadbir. PTPTN menyebut penama itu sebagai wasi dan hanya boleh menasihatinya supaya mengagihkan simpanan mengikut Hukum Syarak. Bagi pendeposit bukan Islam pula, penama ialah benefisiari.3
Kedudukan penama sebagai pentadbir juga sudah diputuskan pada peringkat kebangsaan bagi wang KWSP. Muzakarah Jawatankuasa Fatwa Majlis Kebangsaan kali ke-49 yang bersidang pada 19 September 2000 memutuskan perkara ini.5
—
“Wang KWSP dan wang disimpan adalah pusaka yang mesti dibahagikan mengikut hukum faraid. Penama KWSP adalah wasi atau pentadbir harta. Penama hendaklah membahagikan wang KWSP, iaitu peninggalan si mati, mengikut hukum faraid.”
Keputusan yang sama turut mengarahkan Bahagian Undang-Undang JAKIM supaya menasihatkan KWSP menyemak semula peraturan penamaannya agar selaras dengan hukum syarak.5 Bagi SSPN, kedudukan yang sama dinyatakan oleh PTPTN sendiri seperti di atas.3
Sijil takaful satu pengecualian penting
Bagi sijil takaful pula, kedudukannya perlu dinyatakan dengan lebih tepat, kerana undang-undang berubah selepas keputusan Muzakarah itu dibuat.
Jadual Kesepuluh Akta Perkhidmatan Kewangan Islam 2013 membenarkan peserta takaful menamakan seseorang sama ada sebagai wasi, ataupun sebagai penerima hibah bersyarat. Pengendali takaful pula diwajibkan memaparkan pilihan itu dengan jelas pada borang penamaan.6
Kesan kedua-duanya berlainan sama sekali. Penama sebagai wasi wajib mengagihkan manfaat itu mengikut undang-undang pembahagian pusaka, iaitu faraid bagi orang Islam. Penama sebagai penerima hibah bersyarat pula menerima pemilikan manfaat itu sebaik peserta meninggal dunia dan manfaat itu tidak menjadi sebahagian daripada harta pusaka serta tidak tertakluk kepada hutang peserta.6
Jadi soalannya bukan sekadar siapa yang dinamakan. Soalannya ialah kotak yang mana ditanda pada borang penamaan itu.
Perlu ditegaskan bahawa pengecualian ini terpakai kepada sijil takaful sahaja. Ia tidak mengubah kedudukan wang KWSP dan tidak mengubah kedudukan baki simpanan SSPN itu sendiri, kerana kedua-duanya bukan sijil takaful.
Sesiapa yang ingin memastikan seseorang tertentu benar-benar menerima harta itu perlu menggunakan instrumen yang betul, iaitu hibah semasa hayat ataupun penamaan hibah bersyarat yang sah pada sijil takaful, bukan sekadar menamakannya sebagai penama. Contoh instrumen hibah yang disediakan oleh institusi simpanan ialah Hibah Amanah Tabung Haji. Kedudukannya dihuraikan dalam hibah amanah Tabung Haji.
Kesimpulan
Akaun SSPN berserta manfaat takaful yang dikaitkan dengannya ialah sebahagian daripada harta pusaka dan kedua-duanya perlu dibahagikan mengikut faraid, melainkan manfaat takaful itu mempunyai penamaan hibah bersyarat yang sah pada sijil takafulnya.6 Sama ada pilihan penamaan itu ditawarkan bagi takaful yang dikaitkan dengan SSPN perlu disemak dengan PTPTN ataupun pengendali takafulnya. Penama yang dilantik hanya pemegang amanah, jadi dia tidak boleh mengambil wang tersebut untuk kepentingan sendiri.
Sebabnya kembali kepada ujian yang sama. SSPN mempunyai nilai terkumpul yang menjadi milik pencarum semasa hayatnya, jadi nilai itu berpindah kepada warisnya apabila dia meninggal dunia. Bandingkan dengan skim yang tiada nilai terkumpul serta tiada caruman individu, contohnya mySalam, yang kedudukannya berlainan sama sekali.
Bagi perancangan yang melibatkan SSPN ataupun instrumen simpanan yang lain, khidmat nasihat boleh didapati melalui halaman rundingan.
Kredit: pengesahan kedudukan simpanan SSPN diperoleh pemilik laman ini daripada pertanyaan terus kepada seorang pegawai PTPTN.
Rujukan
kitabal-Mawsu'ah al-Fiqhiyyah al-Kuwaitiyyah, jld. 11, hlm. 206 hingga 208, entri Tarikah↩
تركة › ما تشمله التركة وما يورث منها
kitabAbd al-Karim al-Lahim, al-Fara'id, al-Huquq al-Muta'alliqah bi al-Tarikah, hlm. 11↩
الموضوع الأول: الحقوق المتعلقة بالتركة
lainPTPTN, Simpan SSPN Prime, portal rasmi, bahagian Penama dan Perlindungan Takaful↩
kitabAbd al-Karim al-Lahim, al-Fara'id, al-Huquq al-Muta'alliqah bi al-Tarikah, hlm. 11, nota kaki 2↩
يشترط لصحة الوصية ألا تكون لوارث، وأن تكون بقدر الثلث فأقل، إلا أن يجيزها الورثة
lainMuzakarah Jawatankuasa Fatwa Majlis Kebangsaan Bagi Hal Ehwal Ugama Islam Malaysia kali ke-49, 19 September 2000↩
aktaAkta Perkhidmatan Kewangan Islam 2013 (Akta 759), Jadual Kesepuluh, perenggan 2 dan 3↩
Pembetulan. Artikel ini mencatat kredit kepada pihak yang perkongsiannya menjadi asas penulisannya. Mana-mana pihak yang namanya tersebut boleh meminta catatan itu diperbetulkan, diperjelas ataupun namanya ditarik. Permohonan sedemikian akan disemak dan dijawab. Hubungi kami.
Soal Jawab
Ada soalan tentang topik ini? Hantar di sini dan kami jawab dengan rujukan. Soalan yang berguna untuk ramai orang dipaparkan selepas dijawab, tanpa nama.
Log masuk atau daftar percuma untuk menyimpan artikel dan mengikuti jawapan.